💬Prompt: 请用简要概括这篇文章的主要内容与要点。
deepseek-v4:
| 状态空间 \ 时间参数 | 离散 (D) | 连续 (C) |
|---|
| 离散 (D) | 马氏链 | 连续时间马氏链 |
| 连续 (C) | - | 布朗运动(金融数学) |
定义和例子
定义
考虑一个离散时间的随机过程 Xn (n=0,1,2,…),Xn 在有限集合内取值。我们称 Xn 的所有可能取值为系统的状态(state)。
定义转移概率(transition probability),其表达式如下:
pn+1(i,j)=P(Xn+1=j∣Xn=i, Xn−1=in−1, Xn−2=in−2, …, X0=i0).
(时间轴:⋯ Xn−2 Xn−1 Xn Xn+1 Xn+2 ⋯,对应“过去—现在—将来”)
如果pn+1(i,j)=P(Xn+1=j∣Xn=i),称这个过程具有马氏性(Markov property),即:Xn+1 只与 Xn 有关,而与之前的状态 (Xn−1,…,X0) 无关。
如果时刻 n 的取值与转移概率无关,即
P(Xn+1=j∣Xn=i)=p(i,j),∀n,
则称为时齐性(time-homogeneous),相应的马氏链称作时齐马氏链。
后面的讨论默认马氏性和时齐性成立
例 1:赌徒破产问题
赌徒在一次赌博中,赢得 1 美元的概率是 0.4;输掉 1 美元的概率是 0.6。赌徒退出赌博的条件为:输光(财富为 0),或者财富数额达到 N 美元。
假设随机变量 Xn 表示赌徒在第 n 次赌博后的财富数量。可见 Xn+1 只与 Xn 有关,而与之前的状态 (Xn−1,…,X0) 无关,Xn 具有马氏性(Markov property),即:
P(Xn+1=j∣Xn=i, Xn−1=in−1, Xn−2=in−2,…, X0=i0)
=P(Xn+1=j∣Xn=i)=p(i,j).
马氏性的另一类表述:已知“现在” Xn 的条件下,“将来” Xn+1 与“过去” (Xn−1,…,X1,X0) 无关的特性。
p(i,j) 就是转移概率,其满足
p(i,j)=P(Xn+1=j∣Xn=i).
赌徒第 (n+1) 次赌博,输钱的条件概率分别为:
p(i,i−1)=P(Xn+1=i−1∣Xn=i)=0.6,输
p(i,i+1)=P(Xn+1=i+1∣Xn=i)=0.4,赢
该问题中的转移概率取值分别为:
p(i,i+1)=0.4,p(i,i−1)=0.6,0<i<N,
p(0,0)=1,p(N,N)=1,此时赌博停止.
p(i,j) 的相应数值,可以标注在矩阵 P 的第 i 行、第 j 列。这个矩阵称为转移矩阵(transition matrix):
P=p(0,0)p(1,0)⋮p(N,0)p(0,1)p(1,1)⋮p(N,1)⋯⋯⋱⋯p(0,N)p(1,N)⋮p(N,N).
当 N=5 时,转移矩阵如下(列标为 0,1,2,3,4,5):
P=10.60000000.600000.400.600000.400.600000.40000000.41.
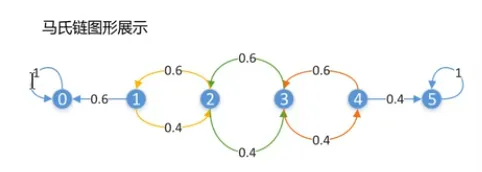
从图形上看,赌徒破产问题相当于一维带有吸收壁垒的随机游动(random walk with absorbing boundary)。
注意到:p(0,0)=1,p(5,5)=1。赌徒破产问题中的状态 0 和状态 5 均称为吸收态(absorbing state)。
例 2:埃伦费斯特链(Ehrenfest Chain)
总共有 N 个球,且只可能在 A 或 B 盒中。每次随机地从任一盒中取球一枚,并投入另一盒中。
假设 n 时刻 A 盒中有 i 个球,则:
- (n+1) 时刻 A 盒中有 (i+1) 个球的概率是 NN−i;
- (n+1) 时刻 A 盒中有 (i−1) 个球的概率是 Ni。
即:
p(i,i+1)=NN−i,p(i,i−1)=Ni,1≤i≤N−1.
另外:
p(0,1)=1,p(N,N−1)=1.
当 N=4 时,转移矩阵如下(列标为 0,1,2,3,4):
P=00.25000100.50000.7500.750000.5010000.250.
马氏链的性质
- p(i,j)≥0,转移概率非负;
- ∑jp(i,j)=1,转移矩阵每行元素之和均为 1。
例 3:Inventory Chain(库存链)
假设有一个电子产品店,若一天结束时,某款游戏的库存量为 1 或 0 时,他们需要订购足够些单位的商品,以使得第二天开始的库存总量为 5。假设第二天需求数量 k 及对应的概率如下:
求库存链的转移矩阵。
令 Xn 表示第 n 天结束时的库存量(状态),则状态空间
Ω={0,1,2,3,4,5}.
第二天需求量 K∈{0,1,2,3} 的分布为:
| k | 0 | 1 | 2 | 3 |
|---|
| P(K=k) | 0.3 | 0.4 | 0.2 | 0.1 |
补货规则:若一天结束时库存为 0 或 1,则补货使得第二天开始库存为 5;否则不补货。
因此可写成(第二天结束库存):
Xn+1=max(Sn+1−K,0),Sn+1={5,Xn,Xn∈{0,1},Xn∈{2,3,4,5}.
于是转移概率 p(i,j)=P(Xn+1=j∣Xn=i) 组成的转移矩阵 P(行/列按 0,1,2,3,4,5 排列)为:
P=000.30.100000.40.20.100.10.10.30.40.20.10.20.200.30.40.20.40.4000.30.40.30.30000.3.
例 4:Repair Chain(修复链)
一台机器有三个关键零件,机器只要其中两个能工作就能正常运行;当有两个零件故障时,机器停止并被迅速修复。设状态空间为
S={0,1,2,3,12,13,23},
其中 0 表示无故障;1,2,3 表示对应零件单独故障;12,13,23 表示对应两件故障(此时进入修复,下一步回到 0)。
当机器处于可运行状态时(0,1,2,3),一天内只有一个零件会坏,且
P(1坏)=0.01,P(2坏)=0.02,P(3坏)=0.04.
按状态顺序 (0,1,2,3,12,13,23),转移矩阵为
P=0.930001110.010.94000000.0200.9500000.04000.9700000.020.01000000.0400.01000000.040.02000.
例 5:Two-steps Chain(两阶段马氏链)
设状态为“最近两次投篮结果”,状态空间
S={HH, HM, MH, MM}.
其中 H 表示投中(Hit),M 表示未投中(Miss)。若最近两次分别为:
- MM:下一次投中概率 1/2;
- 恰有一次投中(HM 或 MH):下一次投中概率 2/3;
- HH:下一次投中概率 3/4。
按状态顺序 (HH,HM,MH,MM),转移矩阵为
P=430320410310032021031021.
多步转移概率
p(i,j)=P(Xn+1=j∣Xn=i) 给出了从状态 i 到 j 的一步转移概率;类似地,从 i 到 j 的 m 步(m>1)转移概率定义为:
pm(i,j)=P(Xn+m=j∣Xn=i).
这里的 pm(i,j) 是 m 步转移矩阵 Pm 第 i 行、第 j 列的数值。
定理
m 步转移矩阵是 1 步转移矩阵 P 的 m 次幂,即 Pm。
C-K 方程(Chapman–Kolmogorov 方程)
pm+n(i,j)=P(Xm+n=j∣X0=i)=k∑pm(i,k)⋅pn(k,j).
可见:
p2(i,j)=P(X2=j∣X0=i)=k=1∑np(i,k)⋅p(k,j),
可看作 C-K 方程的特例。
由 C-K 方程,还能得到如下不等式:
pm+n(i,j)≥pm(i,k)⋅pn(k,j),∀k.
n 期赌徒破产问题(N=5)
一步转移矩阵:
P=10.60000000.600000.400.600000.400.600000.40000000.41.
两步转移矩阵:
P2=10.60.3600000.2400.3600000.4800.36000.1600.4800000.1600.2400000.160.401.
当 n→∞ 时,
n→∞limPn=10.92420.81040.63980.3839000000000000000000000000000.07580.18960.36020.61611.
可见,随着赌徒不断进行赌博,其最终的结果只有两个:破产或赢到头。
赌徒在初始时如果只有 1 美元,其破产的概率高达 92.42%;如果有 4 美元,其破产概率也高达 38.39%。
如何求 Pn?
- 利用软件直接计算(比如:Matlab、Octave、Python 等等)。
- 做矩阵相乘的相关计算(适用于 2×2、3×3 这样维数较低的情形,且 n 不能太大)。
- 利用矩阵的相似变换进行求解(使用特征值、特征向量来求解)。
矩阵的相似变换求 Pn
将矩阵 P 进行如下相似变换:
P(k×k)=Q(k×k)ΛQ(k×k)−1.
其中:Λ 是由 P 的 k 个特征值所构成的对角阵,即
Λ=diag(λ1,λ2,…,λk).
Q 是由 P 的特征向量所构成的矩阵。因此:
Pn=(QΛQ−1)(QΛQ−1)⋯(QΛQ−1)=QΛnQ−1.
状态的分类(Classification of States)
我们研究马氏链,主要是进行两类分析:瞬态分析和稳态分析。
- 瞬态分析是研究在某一固定时刻 n,马氏链对应系统的概率特征,即求 n 步转移概率;
- 稳态分析是研究当 n→∞ 时,马氏链对应系统的概率特征,比如:limn→∞p(n)(i,j) 是否存在;与状态的关系如何;极限概率能否构成概率分布。
为解决这两类问题,就需要对状态进行分类。
几个重要的标记
-
Px(A)=P(A∣X0=x):初始时刻状态为 x 的条件下,事件 A 发生的概率。
-
Ty=min{n:n≥1, Xn=y}:首次返回状态 y 的最短时间。Ty 可看作一个停时(stopping time)。(sup 上确界 / inf 下确界 )(所以 min 有的时候会写成 inf)
-
ρyy=Py(Ty<∞):从初始时刻状态为 y 出发,经过有限步首次返回到状态 y 的概率。(n≥1)(返回y 次数为k的话,概率为ρyyk)
注意
- 由于当 n=0 时,ρyy=1,因此为避免该情况,我们规定 n≥1。
- 从直观上不难得出,从初始时刻状态为 y 返回状态 y 的次数为 k 的概率是 pyy(k)。
停时的概念
当某事件“在时刻 n 停止”,记 {T=n} 为停时(stopping time)。若 Ty 是一个停时(首次返回状态 y 的最短时间),则可以表示为:
{Ty=n}={Xn=y, Xn−1=y,…, X1=y}.
结论:马氏性对停时也成立。
强马氏性
设 T 是停时,假定 T=n, XT=y,则关于 X0,…,XT 的其他信息与未来的概率无关,并且 XT+k (k≥0) 的行为与初始状态为 y 的马氏链相同,即:
P(XT+1=z∣XT=y, T=n)=P(X1=z∣X0=y)=p(y,z),
P(XT+k=z∣XT=y, T=n)=P(Xk=z∣X0=y)=pk(y,z),k≥1.
注意:停时 T 是随机的。
Loading comments…